چرخه اقتصادی دبی و محرکهای بنیادی بازار املاک
سرمایهگذاران بینالمللی، فعالان حوزه صادرات و واردات و صاحبان کسبوکارهای فرامرزی همواره با سه چالش بنیادین مواجه هستند: «حفظ ارزش سرمایه در برابر نوسانات ارزی»، «دسترسی به سیستم مالی و بانکی بینالمللی با حداقل اصطکاک» و «کاهش ریسکهای ژئوپلیتیک». در سالهای اخیر، امارات متحده عربی و بهطور خاص شهر دبی، از یک قطب صرفا توریستی به یک هاب ساختاریافته مالی و لجستیکی تبدیل شده است. برای فعالان اقتصادی، بررسی هوشمندانه بازار مستغلات این منطقه فراتر از یک خرید مصرفی، بخشی از استراتژی بهینهسازی سبد دارایی و تسهیل تجارت فرامرزی به شمار میرود.
در این گزارش تحلیلی، به بررسی جامع ابعاد اقتصادی، روندهای بازدهی نقدی و سرمایهای، الزامات قانونی، سازوکارهای مالیاتی و چکلیست عملیاتی تخصیص سرمایه به مستغلات دبی میپردازیم.
چرخه اقتصادی دبی و محرکهای بنیادی بازار املاک
بر اساس شاخصهای اقتصاد کلان منتشرشده توسط بانک مرکزی امارات و نهادهای مالی بینالمللی، رشد اقتصادی دبی بر پایه تنوعبخشی درآمدها از نفت به حوزههای تجارت خارجی، خدمات مالی، گردشگری پیشرفته و اقتصاد دیجیتال استوار است. طرح جامع شهری «دبی ۲۰۴۰» (Dubai 2040 Urban Master Plan) چشمانداز افزایش جمعیت و جذب نخبگان و صاحبان سرمایه را به عنوان متغیر اصلی تقاضا هدفگذاری کرده است.


بازار مستغلات این کشور بر خلاف چرخههای صعودی دهههای گذشته، توسط اهرمهای نظارتی و سختگیرانهتری همچون سازمان نظارت بر املاک و مستغلات (RERA) و دپارتمان زمین دبی (DLD) مدیریت میشود. الزامات سختگیرانه برای ایجاد حسابهای امانی (Escrow Accounts) در پروژههای پیشفروش، ریسکهای نکول سازندگان را به حداقل رسانده است. این شفافیت نهادی عاملی است که انگیزه خرید ملک در دبی را برای فعالان تجاری که ریسکگریز هستند، توجیهپذیر میکند.
مقایسه بازدهی سرمایهگذاری (ROI)؛ اجارهداری در برابر رشد ارزش اسمی
برای یک سرمایهگذار اقتصادی، دو سناریوی بازدهی وجود دارد: بازده نقدی حاصل از اجاره (Gross & Net Rental Yield) و رشد ارزش سرمایه در بلندمدت (Capital Appreciation).
الف) بازده نقدی اجاره (Rental Yield)
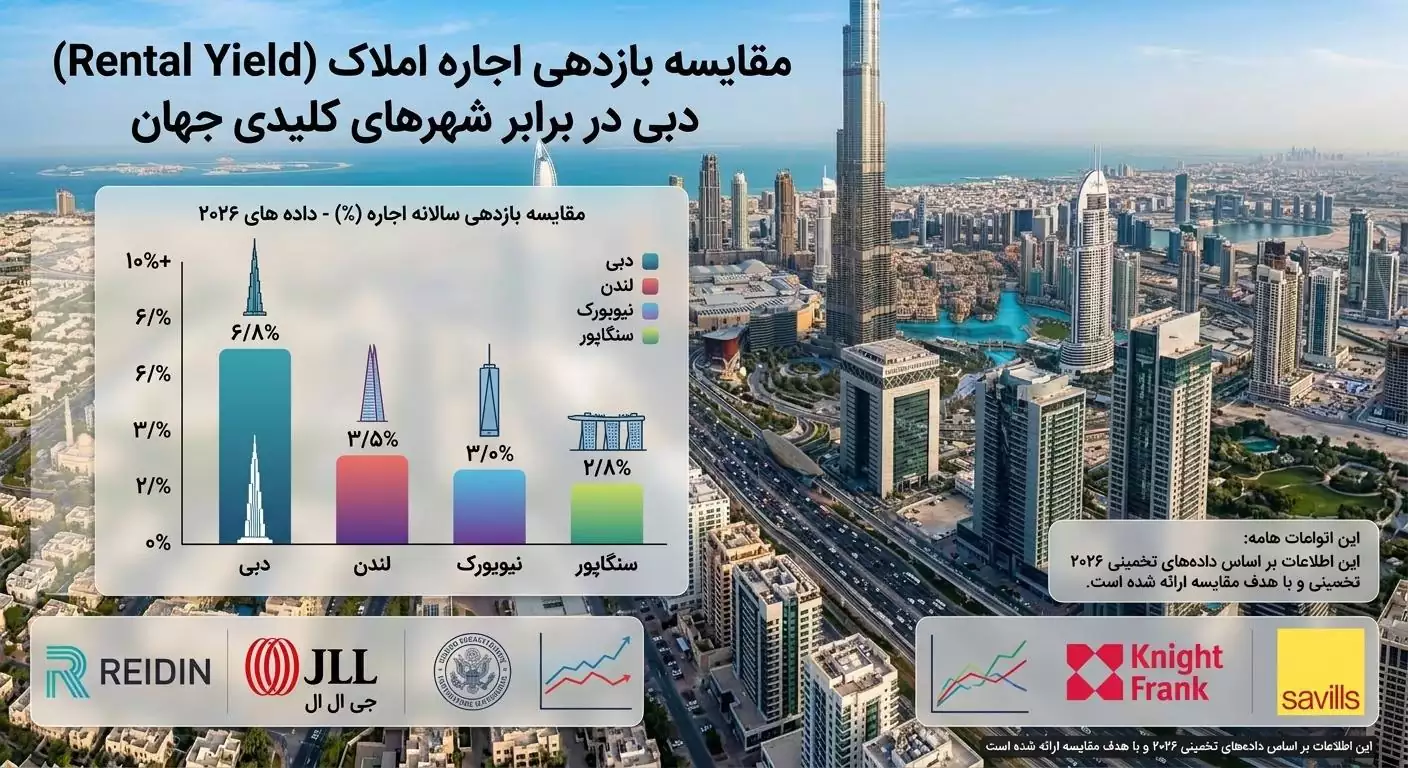
در مقایسه با کلانشهرهای جهانی مانند لندن، نیویورک یا پاریس که بازده خالص اجاره معمولا بین ۲ تا ۴ درصد در سال نوسان میکند، دبی به طور میانگین بازده ناخالص ۵ تا ۸ درصدی را ارائه میدهد. این رقم در برخی مناطق با تراکم بالای تقاضای مسکن میانرده مانند محله السطوه میتواند فراتر رفته و در مناطق لوکس نظیر پالم جمیرا یا مرکز شهر (Downtown) با نرخهای پایینتر ولی رشد سرمایهای بالاتر همراه باشد.
ب) هزینههای جانبی و نگهداری (Service Charges)
یک تحلیلگر هوشمند صرفا به بازده ناخالص نگاه نمیکند. هزینههای نگهداری سالانه (شارژ خدمات) که توسط DLD بر اساس هر فوت مربع تعیین میشود، هزینه مدیریت ملک و نرخ جایگزینی مستاجر باید از درآمدهای ناخالص کسر شود تا «بازده خالص» محاسبه گردد.
| منطقه / استراتژی | بازده ناخالص اجاره (تخمینی) | پتانسیل رشد ارزش | گروه هدف |
| داونتاون و بیزنسبی | ۵.۵٪ تا ۶.۵٪ | بالا | مدیران، فعالان مالی و تجاری |
| دبی مارینا و پالم جمیرا | ۶.۰٪ تا ۷.۰٪ | متوسط رو به بالا | توریستها و متخصصان ارشد |
| مناطق در حال توسعه | ۷.۵٪ تا ۹.۰٪ | وابسته به تکمیل | خانوادهها و نیروی کار متوسط |
بستر حقوقی و اقامتی؛ پیوند خرید ملک با تسهیل مراودات تجاری
برای تجار و فعالان اقتصادی، سند مالکیت در خارج از مرزها باید کاربردی دوگانه داشته باشد: تضمین حقوق مالکیت مطلق و تسهیل تحرک بینالمللی.
مناطق مالکیت آزاد (Freehold)
قانون شماره ۷ سال ۲۰۰۶ امارات، چارچوب مشخصی برای مالکیت اتباع غیراماراتی در مناطق معین تعیین کرد. خریداران خارجی در این مناطق مالکیت قطعی و صددرصدی (Freehold) بر عرصه و اعیان دریافت میکنند. تمام فرآیند ثبت و صدور سند الکترونیکی (Title Deed) از کانال DLD انجام میشود. برای بررسی دقیقتر ساختار قوانین مالکیت و مناطق مشمول، مطالعه پورتال رسمی دپارتمان زمین دبی (DLD) به عنوان مرجع بالادستی دولتی، تصویری شفاف از استانداردهای قانونی ارائه میدهد. ( dubailand.gov.ae )
اقامت طلایی امارات (Golden Visa)
یکی از جذابترین ابزارهای جذب سرمایه، اعطای ویزای اقامت بلندمدت ۱۰ ساله بدون نیاز به ضامن بومی (اسپانسر) است. شروط فعلی برای دریافت این ویزا از طریق سرمایهگذاری ملکی عبارتند از:
- حداقل ارزش سرمایهگذاری معادل ۲ میلیون درهم امارات.
- امکان تجمیع چند ملک برای رسیدن به این حد نصاب.
- امکان استفاده از طرحهای پیشفروش یا خریدهای دارای تسهیلات بانکی، مشروط بر تایید رسمی بانک یا سازنده معتبر.
این امکان حقوقی به فعالان اقتصادی اجازه میدهد تا ساختار مدیریت کسبوکار، حسابهای شرکتی و شخصی خود را در محیطی با ثبات ساماندهی کنند و از طریق خرید آپارتمان در دبی بستری امن برای حضور خانوادگی و سازمانی فراهم سازند.
۴. مزایای مالیاتی و مدیریت جریانات نقدی در منطقه آزاد خاورمیانه
سیستم مالیاتی شفاف و با نرخهای ترجیحی، امارات را به یکی از کارآمدترین حوزههای قضایی مالی برای شرکتهای بینالمللی تبدیل کرده است:
- مالیات بر درآمد فردی (Personal Income Tax): صفر درصد.
- مالیات بر سود سرمایه ملکی (Capital Gains Tax): صفر درصد.
- مالیات بر ارث یا دارایی: عدم وجود مالیات مستقیم سالانه بر نگهداری املاک.
- مالیات بر ارزش افزوده (VAT): برای خرید اولیه املاک مسکونی صفر درصد است.
- هزینه نقل و انتقال(DLD): ۴ درصد از ارزش کل ملک به صورت یکباره در زمان انتقال سند پرداخت میشود.
برای شرکتهای صادراتی و بازرگانی، وجود چنین ساختاری باعث کاهش شدید هزینههای سربار (Overhead Costs) و شفافیت کامل در جریانات مالی ورودی و خروجی میشود. استفاده از مشاورههای ساختاریافته در وبسایت afdalhome.ae به سرمایهگذاران کمک میکند تا سازوکارهای انتقال وجه و تبدیل داراییها را با انطباق کامل بر قوانین ضدپولشویی (AML) امارات هماهنگ کنند.
مقایسه تحلیلی: پروژههای آماده تحویل (Ready) در مقابل پیشفروش (Off-Plan)
انتخاب بین دارایی آماده و دارایی در حال ساخت، تصمیمی استراتژیک است که به افق زمانی، درجه نقدشوندگی مورد نیاز و میزان جریان نقدی در دسترس بستگی دارد.
سناریوی ۱: املاک آماده تحویل (Ready Properties)
- مزیت اصلی: جریان نقدی فوری از طریق اجارهداری، ریسک صفر در زمانبندی تحویل، شفافیت کیفیت متریال ساختهشده.
- نقطه ضعف: نیاز به تامین نقدینگی کامل در زمان خرید، پتانسیل پایینتر رشد سرمایه در کوتاهمدت نسبت به نرخ زمان پیشفروش.
سناریوی ۲: پروژههای پیشفروش (Off-Plan)
- مزیت اصلی: برنامههای پرداخت منعطف و بلندمدت (مثلا پرداخت ۱ درصد ماهانه یا پلنهای پرداخت پس از تحویل)، قیمت اولیه پایینتر از قیمت بازار، رشد ارزش ملک در صورت انتخاب سازندگان تراز اول.
- نقطه ضعف: قفل بودن سرمایه در طول دوره ساخت بدون درآمد نقدی، ریسک تاخیرات احتمالی در تکمیل پروژه.
معمولا پروژه های آف پلن در دبی برای بسیاری از سرمایه گذاران جذابیت بیشری دارد. چرا که با میزان سرمایه اولیه کمتری میتوان وارد بازار املاک دبی شد.
۶. چکلیست ریسکسنجی برای سرمایهگذاران خارجی
حتی در قانونمندترین بازارها نیز عدم رعایت انضباط تحلیلی میتواند منجر به فرسایش بازده شود. پیش از هرگونه تخصیص سرمایه، بررسی فاکتورهای زیر ضروری است:
- اعتبارسنجی سازنده (Developer Track Record): بررسی تاریخچه تحویل به موقع پروژهها، کیفیت نگهداری پس از تحویل و میزان رضایت مالکان پیشین.
- بررسی شماره ثبت پروژه و حساب امانی (Escrow Account): اطمینان از واریز تمامی اقساط و پیشپرداختها به حساب مورد تایید RERA برای جلوگیری از انحراف بودجه ساخت.
- محاسبه هزینه استهلاک و ذخیره احتیاطی (Sinking Fund): پیشبینی هزینههای ساختمانی بلندمدت جهت جلوگیری از غافلگیری در سالهای پنجم به بعد بهرهبرداری.
- انتخاب صحیح استراتژی خروج (Exit Strategy): تعیین از پیش مشخص بازه زمانی فروش ملک و تخمین نقدشوندگی آن در بازار دست دوم (Secondary Market).
سرمایهگذاری موفق نیازمند عبور از ادعاهای تبلیغاتی و تکیه بر اطلاعات میدانی، قراردادهای شفاف و تحلیل مقایسهای است. مجموعههای تخصصی ارائهدهنده خدمات مشاوره سرمایهگذاری املاک دبی با تکیه بر بررسی زنجیره ارزش و دسترسی مستقیم به شبکههای توسعهدهندگان معتبر، ریسکهای اجرایی و عدم تطابق اطلاعاتی را در معاملات بینالمللی حذف میکنند.
چشمانداز آینده بازار مستغلات دبی
امارات متحده عربی توانسته است با تکیه بر ثبات سیاسی، موقعیت ژئوپلیتیک ممتاز، زیرساختهای فناورانه و چارچوبهای قانونی بینالمللی، خود را به مقصدی ایمن برای تجار و صادرکنندگان منطقهای بدل سازد. خرید ملک در این بازار نباید صرفا به عنوان یک تراکنش ساختمانی دیده شود؛ بلکه ابزاری چندوجهی برای مصونسازی دارایی در برابر تورم، تسهیل فعالیتهای فرامرزی، کسب بازده ارزی مستمر و ارتقای کیفیت زندگی و امنیت تجاری به شمار میآید. تصمیمگیری در این مسیر مستلزم تطبیق نیازهای تجاری با شاخصهای بازده واقعی و بهرهگیری از مشاورههای تخصصی و حقوقی مستقل است. برای بررسی تخصصی پروژه های املاک در دبی و دریافت مشاوره رایگان شما میتوانید در هر زمان به وبسایت afdalhome.ae مراجعه کنید و وقت مشاوره با کارشناسان املاک رزرو کنید.